
da Agência iNFRA
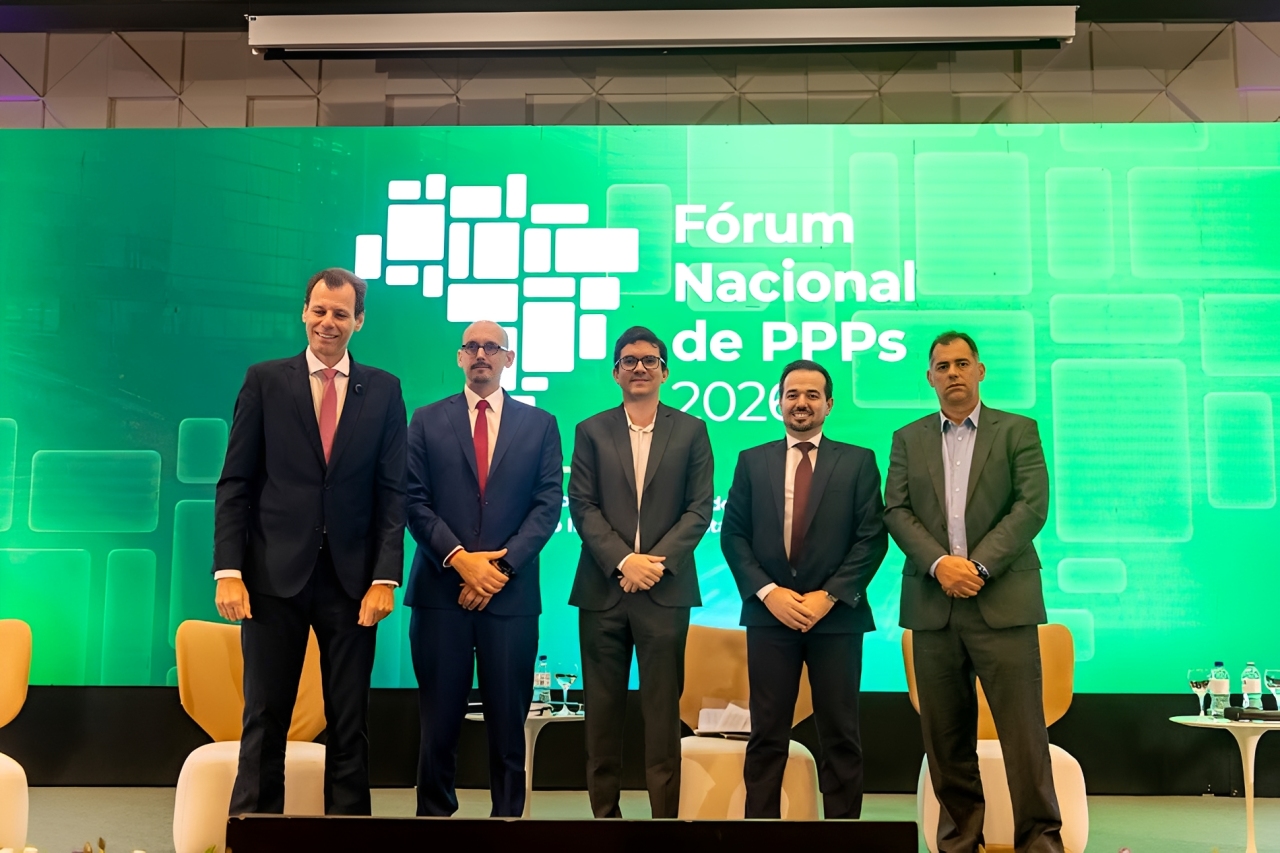
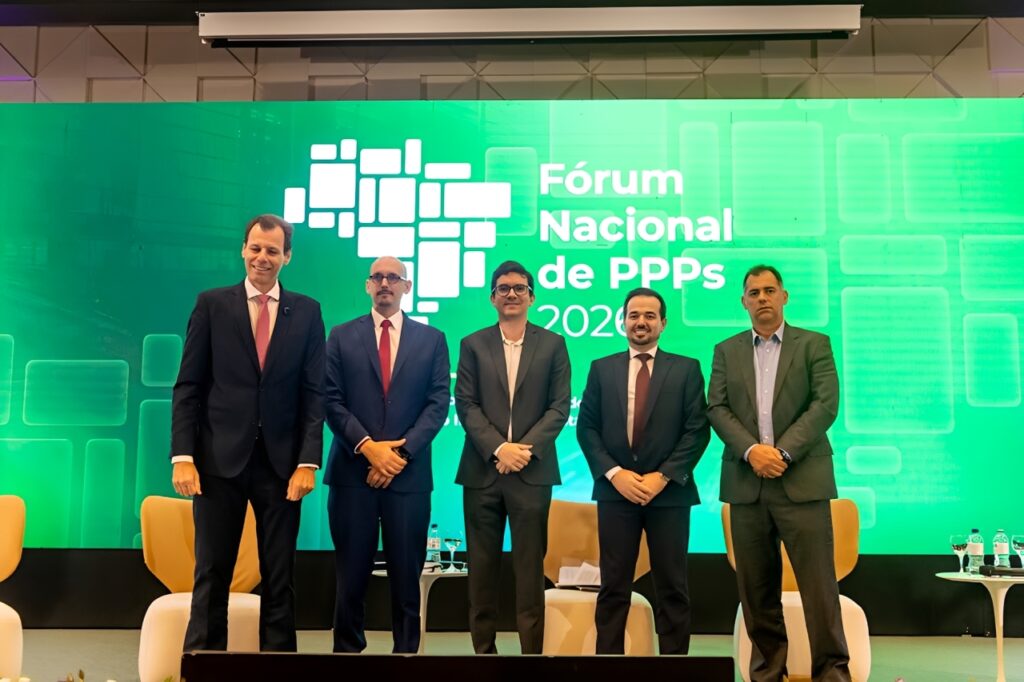
O avanço das debêntures de infraestrutura (Lei 14.801/2024) como instrumento para ampliar a participação de investidores institucionais no financiamento de projetos foi um dos principais temas do painel “Instrumentos Inovadores de Financiamento”, que abriu o segundo dia do Fórum Nacional de PPPs e Concessões 2026.
Os participantes também discutiram o futuro das debêntures incentivadas (Lei 12.431/2011), os efeitos dos juros elevados sobre a viabilidade dos projetos e as expectativas em torno do Novo Marco Legal das Concessões e PPPs (PL 2.373/2025), em tramitação no Senado.
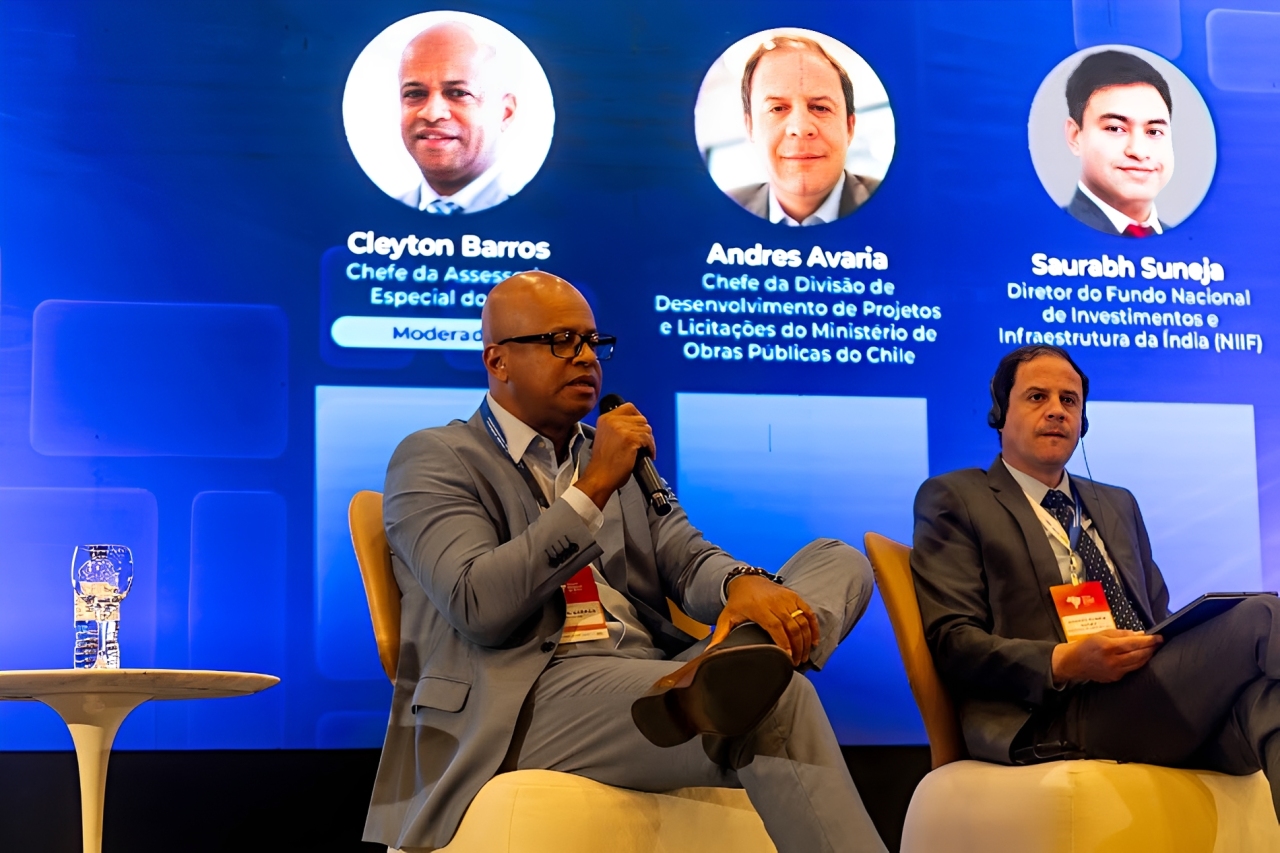
Com moderação de Ronei Glanzmann, diretor-executivo do MoveInfra, o painel reuniu Alexandre Carneiro, assessor especial do PPI (Programa de Parcerias de Investimentos) da Casa Civil da Presidência da República; Bernardo Tavares, diretor executivo de investimentos da IFC (International Finance Corporation); Felipe Borim, superintendente de Infraestrutura do BNDES (Banco Nacional de Desenvolvimento Econômico e Social); e Camilo Gomes, superintendente de Finanças da EcoRodovias.
A avaliação de que as debêntures incentivadas concorrem com títulos públicos – especialmente as NTN-B (Notas do Tesouro Nacional Série B) – ou provocam distorções na curva de juros foi contestada pelos debatedores. Também defenderam o aprimoramento dos incentivos fiscais e indicaram uma migração gradual para as debêntures de infraestrutura como caminho para ampliar o acesso de fundos de pensão, seguradoras e outros investidores institucionais ao setor.
Essa nova modalidade de papéis permite que o benefício fiscal seja concedido à empresa emissora, diferentemente das debêntures incentivadas tradicionais, cujo incentivo é direcionado ao investidor. Na avaliação de Felipe Borim, a Lei 12.431/2011 se aproxima dos limites de expansão de seu mercado, enquanto a Lei 14.801/2024 abre espaço para diversificar as fontes de financiamento. Além disso, é previsto que a isenção de Imposto de Renda para pessoas físicas da Lei 12.431 termine em 31 de dezembro de 2030.
“O jeito de avançar de fato é com a debênture de infraestrutura [Lei 14.801], para tentar trazer o investidor institucional, principalmente os fundos de pensão. O BNDES tem como diretriz estratégica ajudar a criar esse mercado, combinando tranches nas operações”, afirmou o superintendente do banco que anunciou no evento que trabalha por fazer pelo menos mais quatro emissões de debêntures de infraestrutura ainda neste ano.
Bernardo Tavares, da IFC, destacou que a participação do BNDES no cofinanciamento de projetos contribui para mobilizar recursos privados, mas ressaltou que a atração de capital de longo prazo depende de estruturas capazes de oferecer segurança aos investidores. “O modelo de cofinanciamento do BNDES mobiliza o setor privado, mas exige projetos estruturados com garantias sólidas para dar estabilidade ao mercado de capitais”, disse.
Concorrência com títulos públicos
A suposta competição entre as debêntures incentivadas e os títulos públicos também foi questionada por Alexandre Carneiro. Com base nos dados de mercado, o assessor especial do PPI argumentou que o crescimento das emissões privadas não ocorreu em detrimento da captação do Tesouro Nacional.
“Olhando os dados, eu não vejo essa concorrência que é muitas vezes citada pelo mercado. No ano passado, batemos recorde de quase R$ 180 bilhões em debêntures incentivadas em paralelo à segunda maior série histórica de emissões de NTN-B”, afirmou.
Carneiro também afastou a hipótese de que os títulos corporativos provoquem distorções nos prazos de referência da dívida pública. Para ele, o comportamento das taxas de juros está associado a fatores macroeconômicos mais amplos, e não à expansão das emissões privadas. “A curva toda está invertida, então não vejo uma relação de causa e efeito em que as debêntures prejudicam as NTN-Bs. Por isso, a política pública precisa ser aprimorada, e não extinta”, defendeu diante do constante debate no governo federal de acabar com títulos incentivados na infraestrutura.
Juros
O nível das taxas de juros foi tratado como desafio para a expansão dos investimentos em infraestrutura. Ao abrir o painel, Glanzmann destacou que a necessidade de captar recursos em moeda nacional e estrangeira torna o setor particularmente sensível às condições de financiamento. “E o fato é que, em infraestrutura, a gente tem que falar de juros. É um setor que demanda investimento, captações em moeda nacional e estrangeira”, afirmou.
O diretor-executivo do MoveInfra avaliou que o país acumulou avanços na estrutura regulatória e nas políticas públicas para concessões, mas ponderou que a carteira de projetos para os próximos anos apresenta desafios crescentes de viabilidade econômico-financeira. Nesse contexto, defendeu o avanço do PL 2.373/2025, que trata do novo marco legal das concessões e PPPs.
Estruturação financeira e garantias
Ao abordar a engenharia financeira das concessões rodoviárias, Camilo Gomes ressaltou que a participação do BNDES vai além da oferta de crédito. Segundo ele, a instituição também funciona como uma referência de credibilidade na estruturação dos projetos, contribuindo para atrair bancos comerciais e fundos regionais.
“O BNDES não traz só o dinheiro; ele traz a chancela de que o projeto foi rigorosamente avaliado, mitigando riscos e destravando a participação do mercado. Hoje a infraestrutura não se financia com um cheque só, e essa sintonia entre os agentes é fundamental”, afirmou.
O executivo também destacou a necessidade de ampliar as alternativas de seguro-garantia que possam substituir as fianças bancárias sem comprometer os limites de crédito das concessionárias. Sobre a adoção das debêntures de infraestrutura, avaliou que sua utilização dependerá de estruturas financeiras adequadas às características de cada projeto. “Em projetos que estão no início das obras, com investimentos pesados e sem lucro contábil relevante, a apropriação do incentivo fiscal fica postergada, o que torna o papel menos competitivo isoladamente do que a debênture incentivada tradicional”, explicou.
Nesse cenário, a combinação das duas modalidades em diferentes tranches (etapas de emissão dos títulos) foi destacada como uma alternativa para adequar a estrutura de financiamento às necessidades de cada empreendimento.